НБУ підняв облікову ставку до 16%: що це значить для ваших грошей
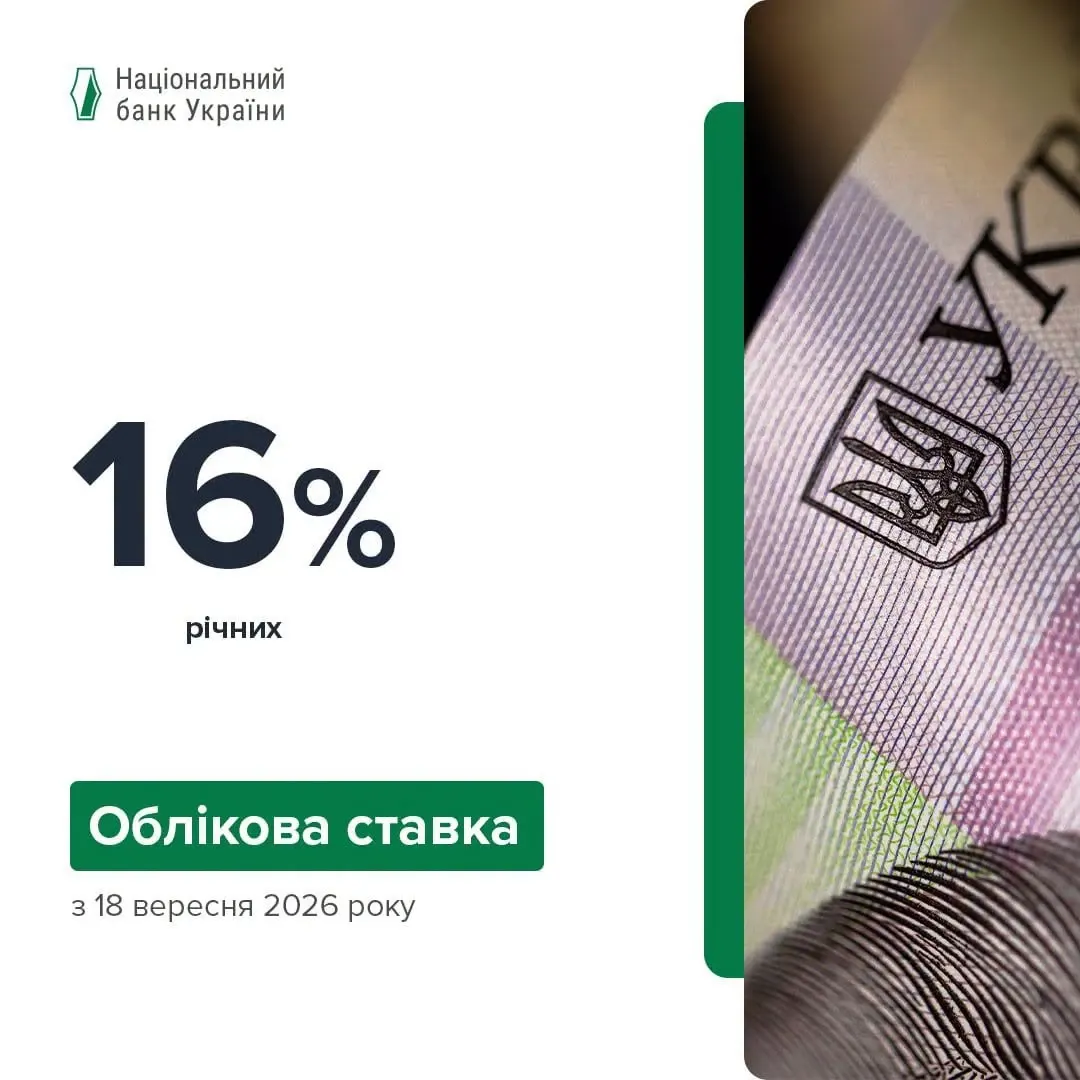
Національний банк України підвищив облікову ставку з 15,5% до 16% річних. Причина — прискорення інфляції до 8,1% у річному вимірі у серпні.
Правління Національного банку України ухвалило рішення підняти облікову ставку на 0,5 в. п. — з 15,5% до 16% річних. Це вже не перше підвищення цього року, і воно безпосередньо впливає на те, скільки коштуватимуть гроші для держави, бізнесу та домогосподарств.
Формальна причина — ціновий тиск, який не слабшає. У серпні споживча інфляція прискорилася до 8,1% у річному вимірі, трохи перевищивши попередні розрахунки регулятора. НБУ називає три основні чинники: наслідки російських атак на інфраструктуру, подорожчання пального та швидке зростання середніх зарплат на тлі дефіциту кадрів. До цього додаються стійкий фундаментальний тиск на ціни та посилення середньострокових проінфляційних ризиків.
Що це означає практично? Вища облікова ставка — це орієнтир для всієї системи відсоткових ставок. За задумом НБУ, вона має зберегти привабливість гривневих депозитів та облігацій внутрішньої державної позики. Якщо вклади в гривні дають достатню дохідність, у людей менше мотивації переводити заощадження у валюту — а отже, тиск на валютному ринку обмежується.
Для вкладників це сигнал, що ставки за новими гривневими депозитами найближчим часом навряд чи знижуватимуться. Для позичальників — навпаки: кредити, прив'язані до ринкових ставок, дешевшати не будуть. Для тих, хто тримає кошти в ОВДП, дохідність також залишається підтриманою.
Головним ризиком і для економіки, і для інфляції НБУ називає перебіг повномасштабної війни та можливі збої в ритмічності надходження міжнародної допомоги. Саме від цих двох чинників значною мірою залежатиме, чи вдасться утримати ціни під контролем.
За оцінками регулятора, стійке зниження інфляції та рух до цілі 5% почнеться лише у 2027 році. Тобто найближчі роки гроші коштуватимуть дорого, а дохідність гривневих інструментів залишатиметься відносно високою.
Практичний висновок: якщо у вас є вільні кошти в гривні, варто порівняти умови за депозитами та ОВДП — зараз вони, ймовірно, вигідніші, ніж ще кілька місяців тому. Якщо плануєте брати кредит, враховуйте, що дешевших грошей найближчим часом не буде, тож прорахуйте навантаження на бюджет заздалегідь.