НБУ підняв облікову ставку до 16%: що це змінює для вкладів і кредитів
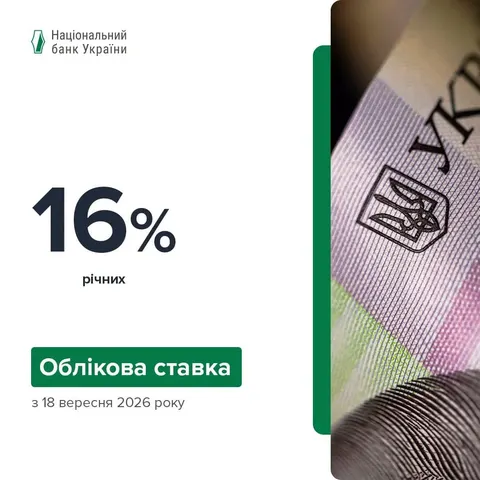
Нацбанк 17 вересня підвищив облікову ставку з 15,5% до 16% річних — це вже друге поспіль посилення політики, яке почне діяти з 18 вересня. Для заощаджень у гривні крок вигідний, для позичальників ситуація складніша.
Національний банк 17 вересня підняв облікову ставку на 0,5 відсоткового пункту — до 16% річних. Нове значення застосовується з 18 вересня. Це друге підвищення поспіль: 30 липня регулятор збільшив ставку з 15% до 15,5%, розвернувши цикл пом'якшення, що стартував на початку 2026 року.
Причина — стійкий фундаментальний ціновий тиск, вторинні ефекти від шоків пропозиції та посилення середньострокових проінфляційних ризиків. У серпні споживча інфляція прискорилася до 8,1% у річному вимірі й виявилася трохи вищою за липневий прогноз НБУ. Одним із ключових чинників стало помітніше, ніж очікувалося, подорожчання пального на тлі ескалації на Близькому Сході. Тиск формують і високі витрати бізнесу на енергію, логістику та оплату праці, а також наслідки російських атак на інфраструктуру.
Логіка регулятора така: коли населення й бізнес чекають подальшого зростання цін і девальвації, вони швидше витрачають гривню або переводять заощадження у валюту. Вища ставка має працювати у зворотному напрямку — робити гривневі депозити й державні облігації привабливішими та зменшувати попит на валюту.
Різкого розвороту курсу не сталося. Ще в липневому макропрогнозі НБУ закладав підвищення до 16% у IV кварталі 2026 року та утримання на цьому рівні в I кварталі 2027-го. Пом'якшення тоді прогнозували з II кварталу 2027 року з поступовим зниженням до 14% наприкінці 2027-го. Водночас регулятор залишає за собою право змінювати політику залежно від ризиків: за гіршого інфляційного тиску можливе додаткове посилення, а за помітного охолодження споживчого попиту та ринку праці — пом'якшення.
Що це означає для грошей читача. Для вкладників рішення радше позитивне: після липневого підвищення частина банків уже почала збільшувати дохідність гривневих депозитів, і додатковий крок НБУ створює стимули тримати ставки за вкладами на привабливому рівні. Висока дохідність гривневих ОВДП також залишається інструментом, яким регулятор утримує заощадження в національній валюті.
Для кредитування ефект складніший. У класичній моделі вища облікова ставка означає дорожчий ресурс для банків і дорожчі кредити для населення та бізнесу. Але в умовах війни цей зв'язок не такий прямий через державні кредитні програми, високу банківську ліквідність і регуляторні стимули. Сам НБУ оцінює, що підвищення до 16% не матиме відчутного стримувального впливу на кредитування, і наголошує на тривалому періоді кредитної експансії.
Для інфляції ефект відтермінований. Облікова ставка не здатна здешевити нафту, відновити енергетичні об'єкти чи прибрати логістичні ризики. Її завдання — не дати первинному стрибку витрат запустити ширше зростання цін через попит, курс гривні та інфляційні очікування.
Практичний висновок: базовий сигнал НБУ жорсткий — швидкого повернення до дешевих грошей не обіцяють, ставку на рівні 16% прогнозують щонайменше до кінця I кварталу 2027 року. Тож гривневі вклади й ОВДП залишаються способом захистити заощадження, а от розраховувати на швидке здешевлення ринкових кредитів не варто. Простір для зниження ставки може з'явитися у 2027 році, якщо інфляція почне стійко сповільнюватися; якщо цінові ризики посиляться, період дорогої гривні триватиме довше.
Читайте також
Ще в розділі «Валюта»
- Курс валют 2 вересня: що змінилося для власників гривні
- Потяги до Дніпра затримуються до 12 годин: актуальний список
- У Краматорську з 18 вересня скасовують два автобусні маршрути, ще три змінять схему руху
- США внесли ВТБ до санкційного списку за іранською програмою: що це змінює
- Курс долара та євро: що чекати від гривні у вересні