НБУ підняв облікову ставку до 16%: що це означає для заощаджень
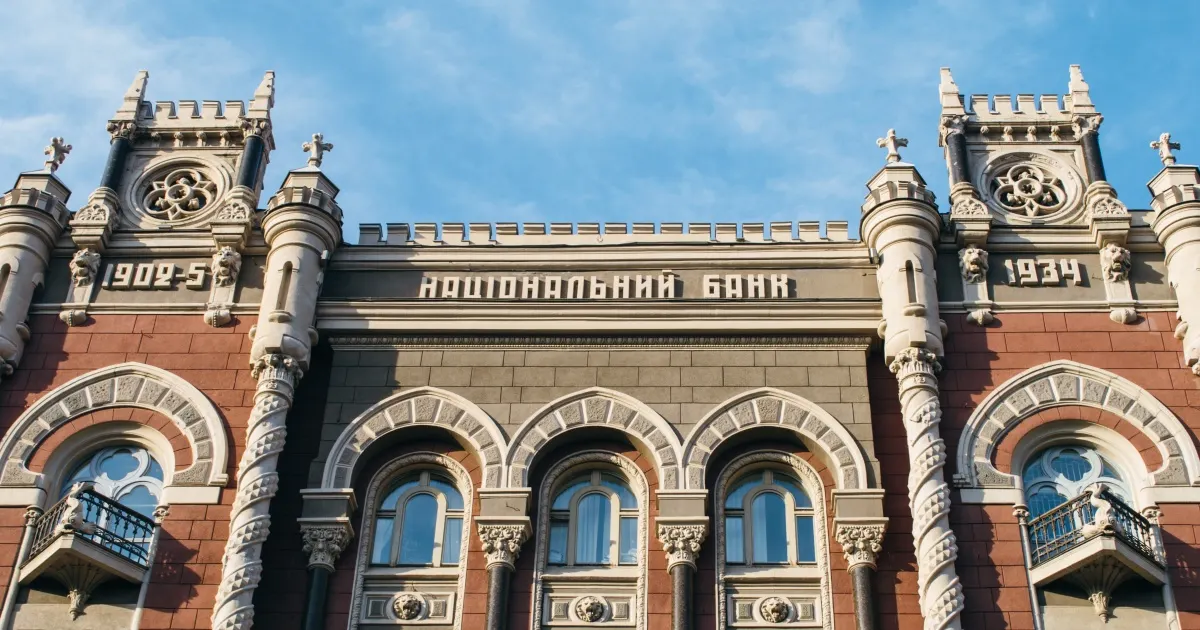
Національний банк України підвищив облікову ставку з 15,5% до 16% річних. Причина — стійкий фундаментальний інфляційний тиск і потреба стримати інфляційні очікування.
У серпні 2026 року споживча інфляція прискорилася до 8,1% у річному вимірі, трохи перевищивши траєкторію липневого прогнозу регулятора. Головний чинник — подорожчання пального, спричинене загостренням війни на Близькому Сході. Додатковий тиск на ціни створило й швидше зростання окремих тарифів, зокрема через наслідки російських атак на критичну інфраструктуру.
Базова інфляція в останні місяці залишалася високою. На ціни тиснули зростання витрат бізнесу на електроенергію, логістику та зарплати. Інфляційні очікування також залишалися підвищеними.
Що це означає для грошей читача. Облікова ставка — це відсоток, під який НБУ надає кошти банкам, і фактично нижня межа вартості кредитів для клієнтів. Підвищення ставки робить гривневі заощадження привабливішими й підтримує стійкість валютного ринку. Простіше кажучи, депозити стають дорожчими, а кредити — ні.
Логіка така: коли ставка зростає, банки платять вкладникам більше, люди охочіше заощаджують, грошей в економіці стає менше — і зростання цін уповільнюється. Коли ставку знижують, кредити дешевшають, грошей в обігу більшає, і інфляція прискорюється. Висока інфляція ж знецінює гривню: за ту саму суму з часом можна купити менше товарів.
Історія питання показова. На початку повномасштабної війни НБУ залишив ставку на рівні 10%, але вже 2 червня 2022 року різко підняв її до 25% — це одне з найрізкіших підвищень в історії. Далі регулятор кілька разів знижував ставку: у червні 2024 року вона становила 13%, у грудні — 13,5%, у січні 2025-го — 14,5%, у березні — 15,5%.
Практичний висновок. НБУ наголошує, що й надалі стежитиме за інфляцією та за потреби готовий посилювати процентну політику. Для власників гривневих вкладів це сигнал перевірити умови своїх депозитів — нові ставки можуть бути вигіднішими. Для тих, хто планує кредит, — навпаки, привід не відкладати: позики дешевшати найближчим часом не будуть.
Читайте також
Ще в розділі «Ціни»
- НБУ: атаки РФ додадуть до 0,6% інфляції, але понад 10% вона не прискориться
- Скільки коштує 50-дюймовий телевізор в Україні: ціни серпня 2026
- Нафта понад $90: як інфляція тисне на світові боргові ринки
- Бюджетні малолітражки зникають з Європи: ціни зросли майже вдвічі
- Ставки G7: нафта по $100 загрожує інфляцією, але змін поки не буде