Списання знищеного товару: як бізнесу не сплатити 20% ПДВ вдруге
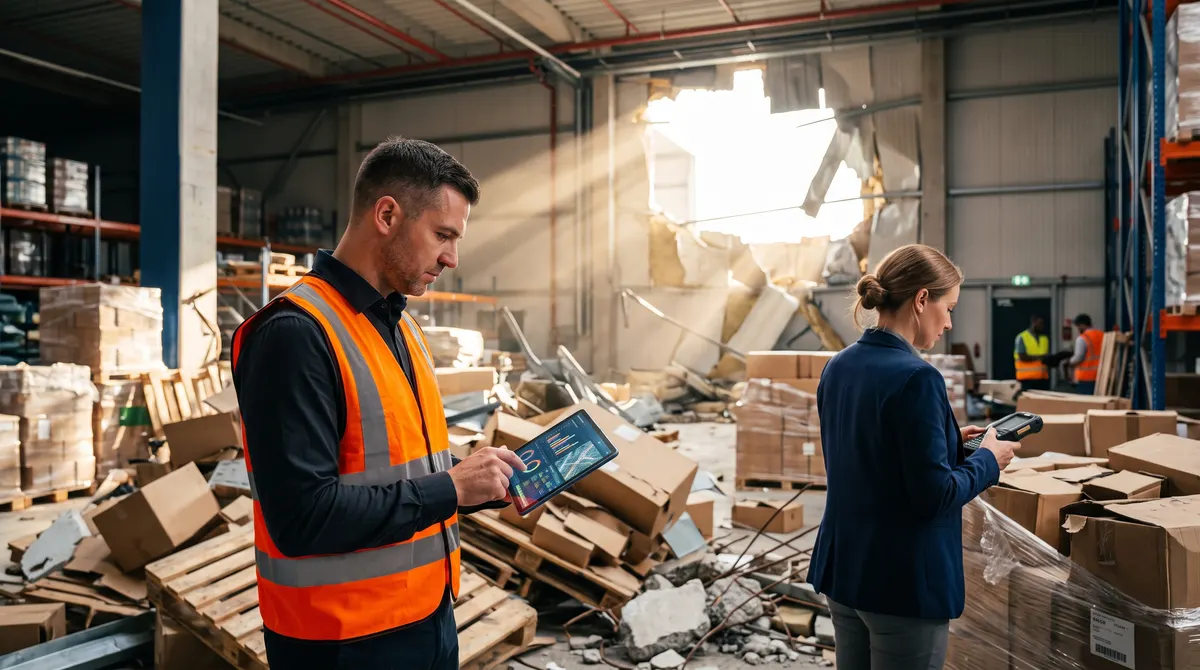
Влучання у склад чи логістичний хаб загрожує компанії не лише фізичними втратами, а й донарахуванням ПДВ на знищені товари. Захист будується на документах, зібраних у перші години після події.
Найбільший фінансовий ризик для постраждалого бізнесу — не сама руйнація, а позиція Державної податкової служби, яка може кваліфікувати знищені товарно-матеріальні цінності чи основні засоби як умовний продаж за ст. 198.5 Податкового кодексу. Наслідок — вимога повторно сплатити 20% ПДВ до бюджету.
Запобігти цьому можна лише за умови коректної фіксації події з першої хвилини та розуміння актуальної судової практики, зазначають експерти TAX Podcast.
Що зібрати одразу після удару
Ключове завдання керівництва та бухгалтерії — сформувати доказову базу, яка підтвердить факт, дату й локацію руйнування. Потрібні фото- та відеозйомка пошкоджень із прив'язкою до часу й точної адреси, причому матеріали варто зберігати до повного прибирання території.
Офіційне підтвердження включає довідку ДСНС із зазначенням характеру події (зокрема, чи було згорання майна), документи Нацполіції та витяг із ЄРДР про відкриття кримінального провадження.
Додатковий фактор — дистанційний контроль ДПС. 2 вересня служба повідомила про створення спеціалізованої бази, де акумулюються відомості ДСНС і матеріали кримінальних проваджень. Це дозволяє автоматично звіряти, чи справді у вказаний час за вказаною адресою стався приліт, і відсіювати списання «віртуальних» залишків.
Інвентаризація та проводки
Порядок інвентаризації визначений Законом «Про бухгалтерський облік та фінансову звітність в Україні» та Положенням № 879. Процес стартує з наказу керівника й формування комісії, а завершується інвентаризаційним описом, протоколом і актом списання, де майно розмежовується на повністю знищене, частково пошкоджене та придатне до використання.
Присутність податківців під час інвентаризації не є обов'язковою — кодекс дає ДПС лише право ініціювати перевірку. Втім, варто надіслати через Електронний кабінет офіційне запрошення на інвентаризацію за конкретною адресою: якщо контролюючий орган не з'явиться, це стане вагомим аргументом у майбутньому спорі.
В обліку списання власних знищених товарів відображають за дебетом рахунку 947 «Нестачі і втрати від псування цінностей» та кредитом рахунку 281 «Товари» (або рахунків 20 «Виробничі запаси», 22 «Малоцінні та швидкозношувані предмети»).
Товар на зберіганні та комісії
Складніша ситуація — майно, знищене на орендованому складі, у зберігача чи комісіонера. До реалізації власником залишається комітент або поклажодавець, тож знищення складу комісіонера означає втрату майна замовника. Якщо зберігач підтвердить менше залишків, ніж обліковує компанія (наприклад, 80% замість 100%), списати решту 20% без податкових наслідків не вийде.
Від контрагента потрібно отримати акт приймання-передачі товарів і звіт про залишки на дату події, офіційне повідомлення про надзвичайну ситуацію з копіями довідок ДСНС, Нацполіції та витягу з ЄРДР, а також акт про пошкодження чи знищення майна і спільні матеріали фото- та відеофіксації. Інвентаризацію в таких випадках проводять обов'язково спільно: представник зберігача чи комісіонера входить до комісії та підписує опис.
Сертифікат ТПП і судова практика
Згідно з п. 32-1 підрозділу 2 розділу XX ПКУ, звільнення від компенсуючих зобов'язань за ст. 198.5 діє, якщо майно знищено внаслідок обставин непереборної сили під час воєнного стану. Для підтвердження форс-мажору ДПС вимагає індивідуальний сертифікат Торгово-промислової палати за формою Додатка 2 до положення ТПП. Загальний лист ТПП від 28.02.2022 Верховний Суд у рішеннях 2024–2025 років визнав таким, що не має преюдиційного характеру для конкретних спорів.
Для отримання сертифіката додають договори, технічні паспорти, оборотно-сальдові відомості, картки рахунків 20, 22, 28, розрахунок збитків і фінансову звітність.
Прецеденти 2024–2026 років показують кілька трендів. У справі квітня 2026 року на 4 млн грн ПДВ фіскали донарахували податок через відсутність сертифіката ТПП на момент перевірки, але суд прийняв документ, отриманий уже під час розгляду, і скасував податкове повідомлення-рішення. Дніпропетровський окружний адмінсуд того ж місяця відхилив аргумент ДПС, що на фото не видно деталізованого товару: ПКУ не містить вичерпного переліку доказів, а оцінювати слід сукупність документів, причому доводити протилежне має контролюючий орган. Водночас практика Верховного Суду 2024–2025 років свідчить, що сертифікат ТПП не є панацеєю без доведеного причинно-наслідкового зв'язку між місцем влучання та знищенням конкретного майна.
Що робити бізнесу
Уникнути повторного фінансового удару у вигляді ПДВ можна лише за превентивного документування. Сукупність первинних актів ДСНС, розширеної інвентаризації із запрошенням ДПС, спільних протоколів із контрагентами та індивідуального сертифіката ТПП формує правову позицію, яку підтверджує актуальна судова практика. Тож витрати на організацію фіксації збитків варто закладати заздалегідь — вони дешевші за 20% ПДВ, нарахованих на всю знищену партію.
Читайте також
Ще в розділі «Податки»
- ФОП-2027: мінімалка 9 546 грн, ЄСВ 2 100 грн на місяць — нові ставки й ліміти
- Нові податки уряд перекладає на масового споживача: розбір змін
- Серпневі зміни для ФОП: нові дедлайни, перевірки та ризики
- Що насправді бачить податкова: кордон, банки, пошта
- ДПС передає дані ФОП до «Оберогу»: що це означає для бізнесу