Банківське золото: скільки насправді заробить українець на злитку
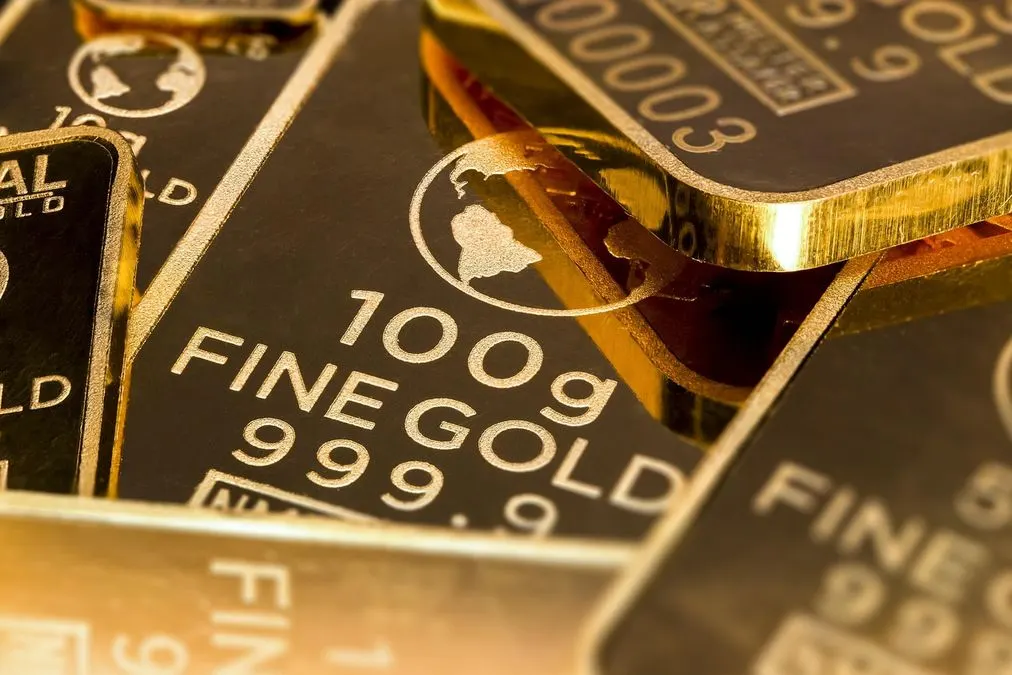
Купити злиток — це лише половина справи: прибуток визначає різниця між ціною продажу та викупу банку. Розбираємо, які форми банківських металів доступні приватним інвесторам і на що дивитися перед покупкою.
За законодавством України до банківських металів належать золото, срібло, платина та метали платинової групи найвищих проб за світовими стандартами — у зливках і порошках із сертифікатом якості, а також монети з дорогоцінних металів. Для приватного інвестора найпоширеніша форма — золотий злиток, вартість якого визначають маса, чистота металу та ринкова ціна.
Ювелірні прикраси — не аналог інвестиційного злитка. У ціні каблучки чи ланцюжка закладено ще й витрати на виготовлення, дизайн та роботу майстра, тож метал у прикрасі коштує не так, як у зливку.
Окремий варіант — інвестиційні монети. НБУ зазначає, що їх виготовляють з дорогоцінних металів високої проби саме для інвестування й накопичення, і для українських золотих монет проба становить 999,9. При цьому номінал монети значно нижчий за вартість металу, з якого вона зроблена, тож орієнтуватися на номінал при купівлі не варто.
Фізичну поставку банківських металів клієнтам банки отримали право здійснювати з 2022 року — продавати їх у відділеннях.
Механізм для інвестора простий: купити метал, зберігати його, а потім продати, якщо ринкова ціна зросла. НБУ публікує облікові ціни банківських металів, зокрема золота, — це орієнтир для відстеження вартості. Але ключовий момент — різниця між ціною, за якою банк продає метал, і ціною, за якою готовий його викупити. Через це зростання світової ціни золота не означає, що інвестор отримає той самий відсоток доходу.
Друга стаття витрат — зберігання. Власнику фізичного злитка потрібно подбати про безпеку, а також зберегти документи та упаковку, якщо це передбачено умовами продажу: стан злитка може вплинути на його викуп банком. Для інвестиційних монет НБУ регулярно публікує ціни закупівлі та продажу.
Важливо розуміти: золото не дає фіксованого відсотка, як депозит. Фінансовий результат залежить від зміни ринкової ціни металу та спреду між купівлею і продажем. Тому перед придбанням варто порівняти котирування кількох банків, розмір спреду, доступні ваги злитків, умови зворотного викупу та витрати на зберігання.
За даними НБУ, операції фізосіб із банківськими металами з фізичною поставкою — окремий показник статистики валютного ринку. З 2026 року Нацбанк розширив публікацію цієї статистики, зокрема щодо обсягів купівлі та продажу таких металів населенням.
Практичний висновок: банківське золото — спосіб інвестувати безпосередньо в метал, доступний приватним особам у формі злитків і монет. Але рахувати майбутній дохід треба не від поточної ціни золота, а від спреду, витрат на зберігання та реальних умов зворотного викупу у конкретному банку.
Читайте також
Ще в розділі «Банки»
- Чеки «Укрпошти»: 4 правила, які вбережуть ваші гроші від шахраїв
- СЗЧ перед виплатою: чи зникнуть гроші за відслужений місяць
- Сенс Банк зобов'язали повернути депозит, який привласнила екс-начальниця відділення
- Облікова ставка до 16%: кредити дорожчатимуть до кінця 2026 року
- Верховний Суд: банк має доводити ризиковість клієнта документально